پاسخ سيد محمدحسين متولي امامي به يادداشت دكتر ايرج توتونچيان
دربارۀ نظریۀ پولطلا
♦️آیا انتظار آنها از ما این بوده که طلا را جایگزین "آدم" کنیم؟
🔹یادداشت آقای دکتر ایرج #توتونچیان ، استاد دانشگاه الزهرا (س) معاون سابق وزیر اقتصاد و عضو کمیسیون تدوین عملیات قانون بانکداری بدون ربا در سال 1362 در سایت نوداقتصادی منتشر شده است :
https://90eghtesadi.com/Content/Detail/2139523/پولطلا-ندا-از-طراح-نئولیبرالیسم-و-بلندگو-از-ایران
لینک کامل 👆
گزیدۀ یادداشت آقای توتونچیان👇
🔺گرچه نویسنده این نوشتار تصمیم داشت که مطلب مورد نظر خود را خلاصه بنویسد، ولی پیشنهاد پولطلا بقدری تهی و فاجعه آمیز است که موضوعات مربوط به نشان دادن بطلان آن صفحات بیشتری را طلب میکند.
🔺در اجتهاد مضر پولطلا در حالی که گنج وجود آدمی ناشناخته مانده از تمدن اسلامی سخن رانده می شود و انسان را به #بیراهه هدایت می کند. بسیار سفر باید تا پخته شود خامی. به نظر می رسد که در این اجتهاد منافع شخصی بر منافع جمعی ترجیح داده شده است و این خود خلاف دستورات و احکام اسلامی است.
🔺اگر ایشان توانستند بدون شعبده بازی همین اسکناس های کم ارزش را #تبدیل به طلا کنند کاری خواهد بود "کارستون" و الا چه کسی (حتی بیمار روانی) نمیداند قیمت بازاری طلا بیش از قیمت کاغذ (اسکناس) هم وزن آن است!!
🔺غلام همت آنم که زیر چرخ کبود/ ز هرچه رنگ تعلق پذیرد آزاد است.
منطق پیشنهاد دهندگان شعار پولطلا عاری از رنگ تعلق نیست. آنهم تعلق به مائده های زمینی مانند "طلا" و نیز افکار منحط آقای هایک ضدانسانیت!! این نیز بدیهی است که این انقلاب به دلیل رنگ تعلق الهی داشتن پیروز شد نه با طلا!! ادعا میکنم که تعلق این نوشتار صبغه الهی دارد و تعلق پولطلا و طلا صبغه #زمینی و لیبرالیستی.
🔺راه چاره چیست؟ قطعا پولطلا نیست بلکه رویش روزافزون #گوهرهای جان هم در مرزها و هم در داخل میباشد. در اصطلاح اقتصادی منظور همان "سرمایه انسانی" است که باید با فراهم آوردن و حفظ شرائطی که در مورد آنها سرمایه گزاری در حد خودکفائی صورت گیرد.
✍️توضیح متا :
باتشکر از نقد آقای توتونچیان، پاسخ فرمایشات ایشان توسط آقای حجت الاسلام والمسلمین دکتر سید محمدحسین متولی امامی منتشر گردید :
از عمامه گذاری بر سر بانکها تا توهم توطئۀ پولطلا
بسمه تعالي
سید محمدحسین متولی امامی
اخيراً يادداشتي از دكتر ايرج توتونچيان، استاد دانشگاه الزهرا و فارغ التحصيل رشته اقتصاد از دانشگاه تگزاس امريكا منتشر شد كه ناظر به ايده پولطلا و طرح نظام پولي مؤسسه تحقيقات راهبردي تمدن اسلامي(متا) نگاشته شده بود. مراتب قدرداني خود را بابت توجه اين استاد محترم به نظريه پولطلا و همچنين دغدغه ايشان نسبت به حذف ربا از جامعه را اعلام ميكنم. با اين همه، لازم ميدانم براي برقراري يك گفتگوي سازنده و مفيد، مطالبي را در جهت تنوير افكار نخبگان و عموم مردم نسبت به نظريه مذكور بيان كنم. پيشاپيش بابت صراحت لهجه و جسارت اين حقير، عذرخواهم.
نگارنده محترم آنچنان از موضع استعلا، به توهين، تحقير و اتهامزني به ايدهپردازان طرح پولطلا پرداخته كه دور از شأن يك مذاكره علمي است و از يك استاد باتجربه اقتصاد، بعيد به نظر ميرسيد. يادداشتي حدود 30 صفحه، كه از سويي بهصورت پراكنده، از هر دري سخن گفته و از سوي ديگر، عصبانيت و پرخاشگري نگارنده محترم را نسبت به ايده مخالف خود نشان ميدهد.
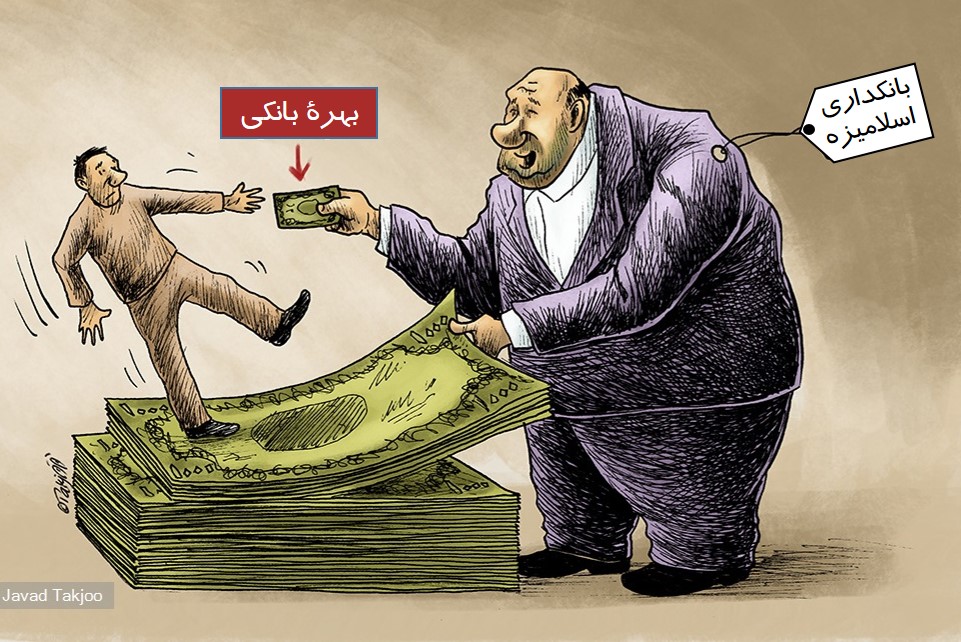
دكتر توتونچيان آنچنان طلبكارانه با مؤسسه متا سخن ميگويند كه انگار در چهل سال گذشته، در همان دانشگاه تگزاس مشغول به تحصيل و تدريس بودهاند و تازه وارد ايران شدهاند؛ اين در حالي است ايشان محل مشورت دولتها و سياستگذاران اقتصادي در تجربه جمهوري اسلامي بوده و يكي از تدوينكنندگان قانون گورزاد عمليات بانكي بدون ربا بوده است. قانوني كه با تزيين عمليات بانكي و با واردكردن اسامي اسلامي در بانك، بدون در نظرگرفتن مباني نظام بانكي و جايگاه آن در نظام سرمايهداري، مصيبت جامعه ايراني شد و به اعتراف خود آقاي توتونچيان، همان عملكرد بانكهاي امريكايي را دارد. قانون مذكور، به تثبيت و اقتدار نظام بانكي در ايران اسلامي كمك شایانی كرد و عمامهاي بر سر خيانتها و جنايتهاي نظام بانكي گذاشت. امثال ايشان، مسببان اصلي وضع موجود اقتصاد كشور هستند و هنگامي كه از ايشان مطالبه ميشود، در جواب ميگويند: نظرات و ديدگاههاي ما اجرايي نشده است!
متاسفانه در جامعه ما، هيچ مديري مسئوليت كارهايي را كه انجام داده بر عهده نميگيرد و فرافكني ميكنند و هيچگاه به مسيري كه طي كردهاند شك نميكنند. برتراند راسل در جملهاي بسيار نغز ميگويد: ميدانيد چرا نخبگان، پذيراي ايدهها و حرفهاي جديد نيستند؟ به دليل آنكه اول بايد جواب تاولهاي پاي خود را بدهند كه چرا اين مسير طولاني را به اشتباه طي كردهاي؟
اساتيدي كه با بيانصافي علمي، به ايدههاي جديد حملهور ميشوند و همگان را دعوت به طرد و توهين به صاحبان ايده مذكور ميكنند، به نوعي دچار جمود علمي شدهاند و نشاط جامعه علمي را سركوب ميكنند. هر نظام علمي، با پرسش و ايدهپردازي رشد ميكند. دعوت دكتر توتونچيان به بريدن دست صاحبان ايده پولطلا از مراكز علمي و مديريتي و طرد آنها در هر بخشي از نظام اسلامي، به دور از روحيه علمي و تحقيقي و حكايت از جمود و ديكتاتوري علمي است. هر جامعهاي كه به حذف ايدههاي مخالف و جديد خود گرايش يابد، امكان حركت را از خود گرفته و از تحول در مسير مثبت جلوگيري ميكند. مايه تأسف است كه در محيطهاي علمي ما، هنوز كساني هستند كه اينچنين، با ايدههاي نوين و افكار نو برخورد ميكنند و مردم را به خود فراميخوانند!
اتهاماتي چون تهيبودن ايده پولطلا، جاهل بودن صاحبان اين ايده، غيرعلمي بودن، بيبصيرت بودن، انتساب به ليبراليسم و مكتب اتريش و…، باب گفتگوي علمي را ميبندد و فضاي علمی را به درگيريهاي سطحي مشغول ميكند. عجيب است كه دكتر توتونچيان، تصريح ميكنند كه هيچ استدلالي براي پولطلا ارائه نشده است. هر دانشجوي ترم اول دانشگاه هم ميداند كه انصاف علمي اقتضا ميكند ناقد هر نظريه، ابتدا كتاب و متن اصلي صاحبان ايده را مطالعه كند و بعد از آن به نقادي بپردازد. شايسته بود آقاي توتونچيان، ابتدا كتاب «نظريه پولطلا» را مطالعه ميكردند و ناظر به مطالب همان كتاب قلم فرسايي ميكردند. از متن يادداشت دكتر توتونچيان معلوم است كه متن را نديدهاند و تنها به چند خبر اينترنتي اكتفا كردهاند. بسياري از سؤالاتي كه ايشان با ادبيات تحقيركننده، براي تنوير افكار ما و عموم مردم مطرح كردهاند، در كتاب پاسخ داده شده و اساساً نيازي به اين حجم توهين و تحقير نبود.
در دو كتاب «نظريه پولطلا» و «احياي پولطلا»، ايده پولطلا از دو منظر فقه شيعي، همراه با ظرفيتهاي انقلاب اسلامي و فقه اهل سنت، همراه با ديدگاه برخي اقتصاددانان جهان اسلام، مطرح شده است. ادله پولطلا در اين مختصر نميگنجد اما ادله مذكور نيازمند برخورداري از بينش تمدني و همچنين درك اجتهادي از منابع ديني است. در نظريه پولطلا، پول بماهو نظام ، مورد مطالعه قرار گرفته و در تحليل نظامات اجتماعي، نقش تمدني آن بررسي ميشود.
اشكالي كه به نگارندگان قانون عمليات بانكي بدون ربا، از جمله آقاي توتونچيان وارد است، نگرش خرد به مقوله پول است. پول تنها ابزار واسطه مبادله نيست، بلكه بستر تحقق نظام اقتصادي است و مانند خون، در پيكره جامعه در جريان است. در نظامها و سيستمهاي تمدني، موضوعات خرد، منحل در سيستم و تأمينكننده بخشي از اهداف حاكم بر نظام هستند. پول و نظام بانكي، بستر نظام سرمايهداري و عامل شكاف طبقاتي است.
آن گوهرهاي انساني كه آقاي توتونچيان، بارها از آنها ياد ميكنند، در اين نظام پولي ظالمانه كه سيطره عدهاي خاص و ويژهخوار را تقويت ميكند، روز به روز فقيرتر ميشوند. «كاد الفقر ان يكون كفرا» عامل اصلي شكاف طبقاتي و سرقت سيستمي و سازمانيافته نظام بانكي از طبقات مختلف مردم جهان، پول اعتباري است. جالب است كه امثال دكتر توتونچيان، سياستهاي غلط اقتصادي و يا تفكرات متأثر از كينز يا فريدمن را با پوشش اسلامي، بر مردم ايران تجربه ميكنند و به مردم يادآور ميشوند كه گوهرهاي ناب انساني خود را حفظ كنيد و اگر اعتراضي در برابر اين تفكرات پسمانده غربي كرديد، حرفهاي غيرعلمي زدهايد.
تجربه پول اعتباري و نظام بانكي، ظالمانهترين تجربه اقتصادي تاريخ بشريت را پيش چشم ما گذاشته و امثال دكتر توتونچيان، با اينكه چهل سال است در مسير اسلاميسازي بانكها شكست خوردهاند، باز هم همگان را به اين مسير پوسيده دعوت ميكنند. هرچند آقاي توتونچيان تصريح كردهاند كه هيچ يك از بانكها و نظامات پولي جهان، عاري از ربا نيست؛ اما هنوز به مباني پول اعتباري و بانك توجهي ندارند و آنرا به مثابه يك نظام به هم پيوسته نگاه نميكنند.
شايسته توجه است، تعداد قابل توجهي از انديشمندان جهان اسلام، از جمود بر اقتصاد غربي و نظام پولي وابسته به بانك جهاني رها شدهاند و به نوعي، طرح پولطلا را مطرح كردهاند. مرحوم آيتالله حائري شيرازي، آيتالله محسن اراكي، دكتر محمد اشرف دوابه، استاد اقتصاد دانشگاه صباح الدين زعيم استانبول، گروه اقتصاد دانشگاه بينالمللي ـ اسلامي مالزي از جمله دكتر ناصر يوسف و دكتر موسي العرباني، دكتر عمر ابراهيم واديلو مؤسس سازمان بين المللي تجارت اسلامي و همچنين عمران نزار حسين، مدير مطالعات اسلامي كميته مشترك سازمانهاي مسلمان در نيويورك بخشي از متفكران اقتصاددان مسلمان هستند كه بر پولطلا تأكيد كردهاند و صدها كتاب و مقاله در اينباره نگاشتهاند.
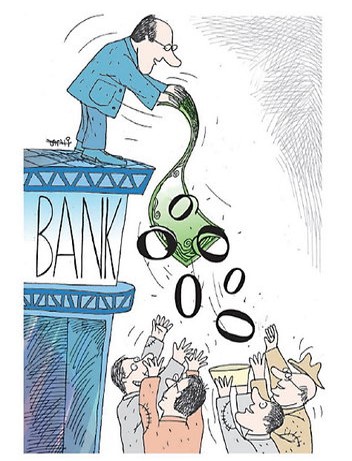
اگر هدف جامعه ايران، به تعبير امام خميني و مقام معظم رهبري، برپايي تمدن نوين اسلامي باشد، شايسته است ايدههاي اقتصادي و سياسي، از دل متون اسلامي و با استفاده از روششناسي اجتهادي توليد شوند. انتقاد دكتر توتونچيان از فقههاي مضاف و توهم دانستن ورود فقيه به عرصه اقتصاد، نه تنها به تقويت سكولاريسم منجر ميشود، بلكه با ديدگاههاي ايشان در تناقض قرار ميگيرد. دفاع ايشان از اقتصاد اسلامي و تلاش براي ايجاد بانكداري اسلامي، جز از مسير فقه اقتصادي و توجه روشمند فقها به ساختارهاي اقتصادي ممكن نيست.
سزاوار است ايدههاي سياسي، اقتصادي و فرهنگي، از دل متون اسلامي و منابع ديني استخراج شود و ضرورتي ندارد كه با ادبيات علوم انساني غربي هماهنگي داشته باشد. مگر امام خميني(ره) كه ايده نظام سياسي مبتني بر ولايت فقيه را مطرح كردند، فارغ التحصيل رشته علوم سياسي بودند؟ و مگر در همان زمان، عده زيادي به ديدگاه ايشان به بهانه غيرعلمي بودن حملهور نشدند؟
قبول دارم كه قابليت اجرا و هماهنگي با شرايط امروز جامعه و جهان، از مهمترين شروط يك ايده سياسي موفق است، اما پلاك غيرعلمي زدن به ديدگاه مخالف، نشانه جمود و از زشتترين اشكال مواجهه با ايدههاي نوين است و مجالي براي پويايي دانش و تحقيقات علمي باقي نميگذارد.
انتساب ديدگاه پولطلا به ليبراليسم و به خصوص فون هايك توسط دكتر توتونچيان، مشابه اتهاماتي است كه با عنوان كمونيستيبودن حركت امام خميني(ره) و تحت تأثير بودن انقلاب اسلامي از شوروي مطرح ميشد. هرچند نقدهاي دكتر توتونچيان به فون هايك را ناتمام ميدانم و اين شكل از مواجهه با مكتب اتريش را از مصاديق بيانصافي علمي ميانگارم، اما اگر آقاي توتونچيان، متن كتاب نظريه پولطلا را مطالعه ميكردند، شايد با عجله و اضطراب و با تكيه بر دستهبنديهاي رايج اقتصادي مرسوم در جهان، اين نظريه را متهم به ليبراليسم نميكردند. كجاي كتاب نظريه پولطلا ، به مكتب اتريش ارجاع داده شده و كجا به تقليد از فون هايك، از پول خصوصي سخن گفتهايم؟
آنچه در متن كتاب نظريه پولطلا به چشم ميخورد، انعكاس مباني اسلامي، ناظر به نيازهاي انقلاب اسلامي در گام دوم است. در نظريه پولطلا، نظام پولي در كنار نهاد بيتالمال، تحت حاكميت ولي فقيه مطرح ميشود و از انفال، فيء، خراج، زكات، خمس و غنايم ياد ميشود. تأمين مالي اقتصاد، از سوي نهاد بيت المال و يا از طريق عقود اسلامي از جمله مشاركت و مضاربه ممكن ميشود و احكام مالي اسلام در بستر مالي مذكور، به صحنه ميآيند. دسته بنديهاي ذهني برخي اساتيد آنقدر محدود به دستهبنديهاي علوم غربي شده كه هر كس از طلا سخن گفت، متهم به ليبراليسم و اتريشيبودن ميشود و هركس دموكراسي را نقد كرد، طرفدار ديكتاتوري ميشود. انديشه و تفكر اسلامي و نظامهاي تمدني اسلام، بايد خارج از دستهبنديهاي رايج علوم غربي تحليل شود و نيازمند حريت و البته انضباط در فهم متون اسلامي است.
نظريه پولطلا ، طرحي براي تأسيس نظام اقتصادي جديد و هماهنگ با نظام ولايت فقيه است و ارزيابي چنين نظامي، بيش از آنكه در شأن اقتصاددانان غربي باشد، در شأن فقيهان و مجتهدان است. در واقع نظريههاي اقتصادي موجود در غرب، چه در مباني و چه در روششناسي، نميتوانند معيار ارزيابي ايدههايي باشند كه از متون فقهي بر خواستهاند. كدام نظريه سياسي غرب است كه توان تحليل و ارزيابي نظريه ولايت فقيه را داشته باشد و كدام نظريه اقتصادي غرب است كه توان ارزيابي ايده پولطلا را داشته باشند.
هيچ متفكري حق ندارد، بدون در نظر گرفتن مباني، روش و اهداف يك نظريه، به صرف مشابهت برخي گزارهها، چشمبسته آن را به يك جريان فكري موجود در غرب متهم كند. هنگامي كه حضرت امام ايده ولايت فقيه را عملي كردند، بسياري از روشنفكران غربزده، آنرا با حكومتهاي توتاليتر و ديكتاتوري شبيهانگاري كردند و جمهوري اسلامي را به عنوان يك حكومت فردي و تماميتخواه متهم نمودند. در تقابل جمهوري اسلامي با غرب، حضرت امام را متهم به تأثيرپذيري از كمونيستها كردند و حتي شهيد صدر را كه در اقتصادنا، منكر مالكيت خصوصي بر منابع ميشود، به رويكردهاي كمونيستي ـ ماركسيستي متهم ميكنند.
موضوع پول، يك موضوع عرفي مستنبط فقهي است. يعني فقه، ضرورتاٌ بايد درباره ماهيت آن اظهار نظر كند و اصطلاحاً براي انواع پول، يك حصاركشي دقيق داشته باشد. پول اعتباري، با خلق پول متولد ميشود و آبشار پولهاي خلق شده، با تعيين نرخ بهره، از بانك مركزي به بانكهاي تجاري و از آنجا به دست مردم جريان ميگيرد. اين پديده، به تعبير آيتالله مكارم شيرازي و آيتالله جوادي آملي، حرام الهي بوده و موجب زيان به جامعه است؛ چراكه بانكها با اين عمل، ثروتي توليد نميكنند و تنها خالق اعتباراتي هستند كه عامل شكاف طبقاتي، جهتگيري پول پرقدرت به دست عدهاي خاص و عدم توازن در مسير توليد ميشوند.
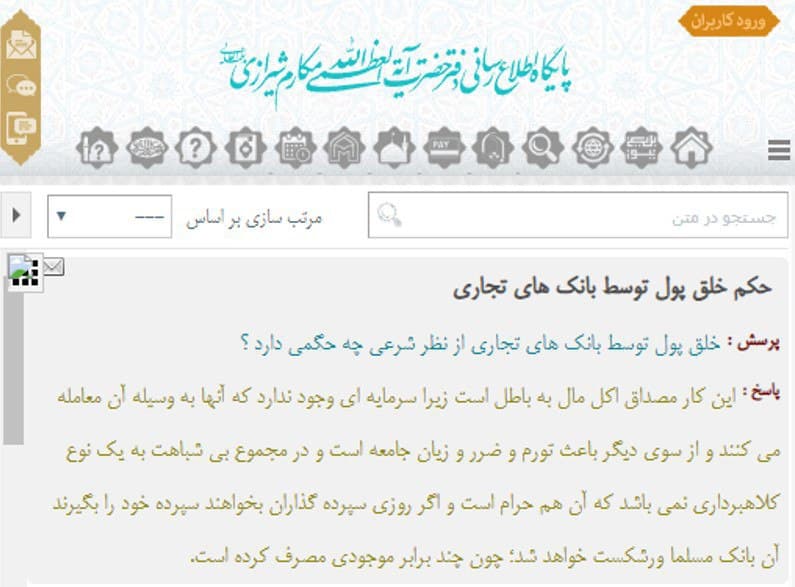
هيچ كشوري در جهان، در درازمدت، از نوسانات پولي مصون نبوده و همه كشورها، كسري بودجه و هيجانات پولي را از جيب مردم خود تأمين ميكنند. در دولت روحاني، بارها ارزش پول مردم به جيب دولتمردان و ويژه خواران ريخته شده و اين جنايت ملي، بر بستر پول اعتباري ممكن ميشود. در فقه اسلامي، از باب سد و فتح ذرايع، بستر حرام و فساد، مورد امضا نيست و مشروعيت ندارد. اگر انقلاب اسلامي به قصد نيل به تمدن نوين اسلامي و با تأسيس نهاد ولايت فقيه، ادعا تمدن سازي دارد، با تئوريهاي كينز و فريدمن و با تكيه بر نظام پولي موجود در جهان، نميتواند قدم از قدم بردارد.
دكتر توتونچيان نوشتهاند: «در اين اجتهاد (اجتهاد پولطلا) منافع شخصي بر منافع جمعي ترجيح داده شده است و اين خود خلاف دستورات و احکام اسلامي است». در پاسخ بايد گفت، اگر مردم ايران، ارزش اموال خود را به دست بانكهاي به اصطلاح اسلامي شما ندهند و با پولي كه ارزش ذاتي دارد(طلا) معامله كنند، منافع شخصي مقدم داشته شده يا منافع جمعي؟ مگر شما حافظ منافع بانكها و ويژهخواران هستيد كه پولطلا را ترجيح منافع فردي و بر منافع جمعي ميدانيد؟ پولطلا، امكان تمركز پول از طريق خلق پول بانكي را از بين ميبرد و در شرايط طلاييشدن پول، شكاف طبقاتي جامعه از طريق دريافت مالياتهاي شرعي (زكات، خمس، خراج) نسبتاً جبران ميشود.
تجربه تاريخ پول اعتباري و نظام بانكي موجود، تحقق شكاف طبقاتي بيسابقه در جهان است، به نحوي كه طبق آمارهاي رسمي، تعداد چند نفر، به اندازه نصف مردم جهان پول دارند و يك درصد امريكاييها، شيره جان99 درصد مردم را ميمكند. پول اعتباري عامل تمركز ثروت به دست ويژهخواران در جهان شده و بستر سرمايهداري است. آقاي توتونچيان نگران سفتهبازي است، بدون آنكه توجه كنند كه در شرايط پولطلا، اساساً سفتهبازي موضوعيت پيدا نميكند. كنز طلا و نقره و سفتهبازي، معمولا در شرايط پول اعتباري و بر محمل نوسانات پولی رخ ميدهد؛ شرايطي كه بانكداران، روز به روز ارزش اموال مردم را تحت تأثير قرار ميدهند. در اين شرايط، مردم از ترس كاهش ارزش اموال خود، به کنز روي ميآورند و سفتهبازي و مشاغل پولي رونق ميگيرد.
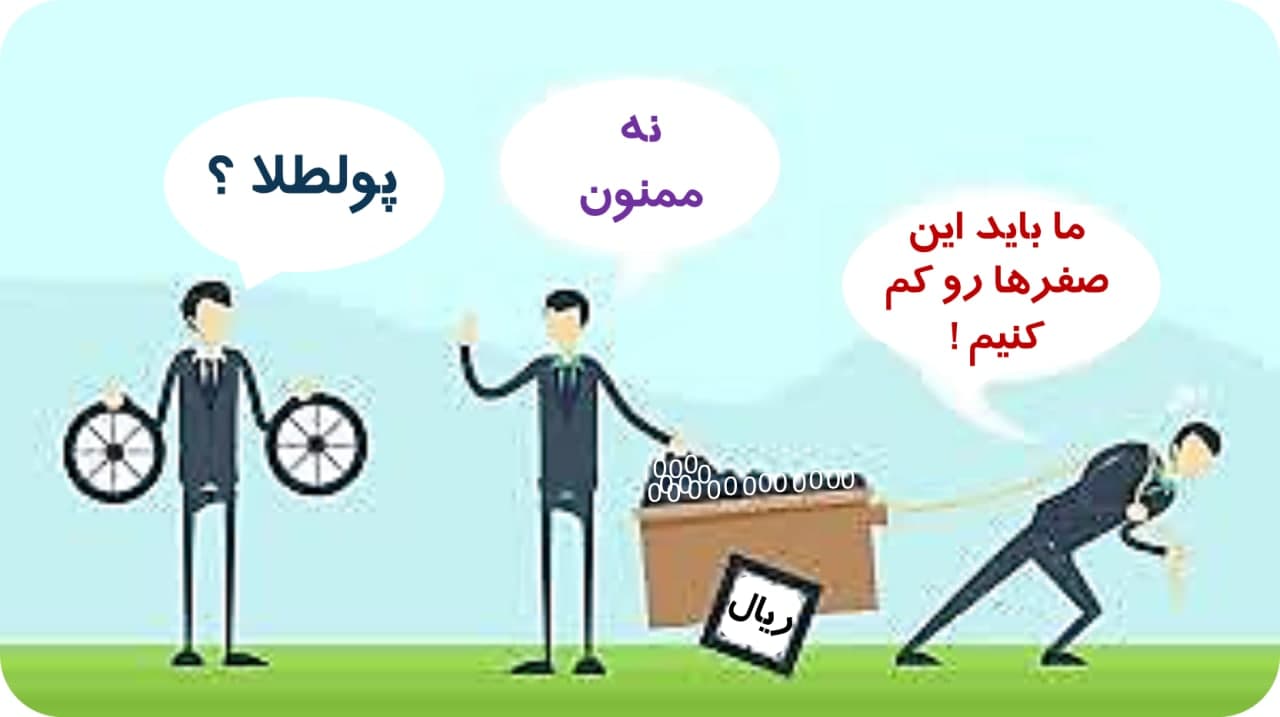
آقاي توتونچيان، به قانون معروف گرشام تكيه ميكنند و اينچنين مينويسند: « همواره پول طلا (پول خوب) که در کنار پول بد(ريال) قرار گرفت به موجب قانون گرشام از گردونه و چرخ اقتصادي بيرون ميرود وهمراه مشکلاتي که بوجود مي آورد به همان نقطه اول خواهيم رسيد». در جواب بايد گفت چنين قانوني بهصورت مطلق صادق نيست. قانون گرشام در شرايطي محقق ميشود كه پول بد رسميت يافته باشد. در شرايطي كه پول بد، پول رسمي جامعه باشد، مردم پول خوب را ذخيره ميكنند و پول بد را در مبادلات اقتصادي به كار ميگيرند، اما در شرايطي كه پول خوب، رسميت داشته باشد، پول بد ديگر محلي از اعراب ندارد و اساساً انگيزهاي براي ذخيرهسازي پول خوب نيست. نمونه آن، مبادلات پولي در سطح روابط بينالملل است. در نظام بين الملل، پولهاي مختلفي از دلار و يورو و فرانك گرفته تا ريال و دينار و روپيه حضور دارند. چه پولهايي رسميت يافته و كدام پولها از ميدان خارج شده؟ آيا طبق قانون گرشام، ريال توانسته است يورو و فرانك را از ميدان خارج كند؟ سالهاست که تجربه نشان داده نقیض قانون گرشام صحیح است. مشكل آن است كه برخي اساتيد اقتصاد، در دنيايي از معادلات رياضي، با نظريههايي انس گرفتهاند كه مجال دگرانديشي را از خود سلب كرده و حتي اجازه آنرا نيز به ديگران نميدهند.
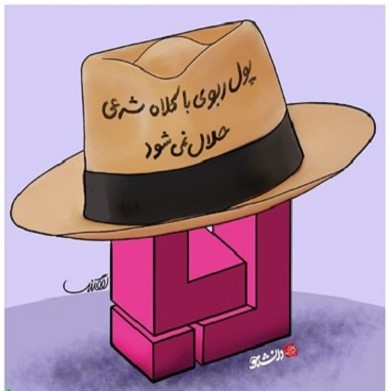
آقاي توتونچيان در پايان مينويسند: «انسان متعجب ميشود که "موسسه متا" اين حرام مسلم قرآني (ربا) را براي اصلاح امور مسلمين کنار گذاشته و به يک موضوع مرده(پولطلا) براي سروسامان دادن به اقتصاد کشورپرداخته است. هر قدر انسان خوش بين هم باشد نسبت به تعهد موسسه به قرآن و سنت دچار تشکيک ميشود».
هرچند دغدغه دكتر توتونچيان نسبت به حذف ربا از بانكها در چهل سال گذشته و به خصوص در قانون عمليات بانكي بدون ربا ابتر ماند، اما معتقديم در شرايط پولطلا، نظام بانكي با شرايط كنوني ديگر جايگاهي نخواهد داشت و بستري براي سيستم ربوي و رباي مركب بانكي باقي نخواهد ماند. بانكهاي امروز، از طريق خلق پول و نرخ بهره، يك رباي سيستمي بينظيري را به نمايش گذاشتهاند و اين وضعيت، معلول پول اعتباري است.
سخنان دكتر توتونچيان مرا به ياد آن حكايت انداخت كه ميگويند:
فردي در حمامهاي قديم، سر مردم را ميتراشيد. تيغ او كند شده بود و پوست سر مردم كنده ميشد. كسي اعتراض كرد كه چرا تيغات را عوض نميكني؟ جواب داد: تيغ پنج ريال است و يك قرص نان، دو ريال. به جاي تعويض تيغ، نان ميخورم و بيشتر فشار ميدهم!!
در تجربه جمهوري اسلامي، اقتصادداناني مثل دكتر توتونچيان، چهل سال است كه به جاي تغيير نظام اقتصادي و تأمل در ايدههاي جديد، به خود و مردم فشار ميآورند!! و وقتي ايده نويني مطرح شود كه با مسير گذشته ايشان هماهنگ نباشد، او را به اتهام بيديني و عدم تعهد به قرآن و سنت از ميدان بدر ميكنند.
پيشنهاد مؤسسه «متا» براي تغيير نظام پولي جمهوري اسلامي، ايدهاي فارغ از نظريههاي اقتصادي شرق و غرب است و برآمده از متون ديني و ناظر به تحقق اهداف قرآني و اجراي احكام اسلامي است. ارزيابي آن نيازمند بهرهمندي از بينش تمدني است و با تحقير و توهين آن در قالب يادداشتهاي هيجاني، از ذهن جوانان و نخبگان پاك نميشود. ارزيابي اين ايده، نيازمند برگزاري جلسات گفتوگو در فضايي دوستانه و بدور از تكبر علمي است.
اينجانب به عنوان مدير مؤسسه تحقيقات راهبردي تمدن اسلامي(متا) از جناب آقاي دكتر توتونچيان و ساير اساتيد دلسوز و دغدغهمند، براي برگزاري سلسله نشستهايي در تحليل و ارزيابي نظريه پولطلا ، دعوت كرده و دست ياري براي شنيدن انتقادات و پيشنهادات سازنده دراز ميكنم.
و الحمدلله رب العالمين
سيد محمدحسين متولي امامي
9/1/1400 مصادف با نيمه شعبان 1442

استاد
دست مریزاد
جوابتون دلم رو خنک کرد
با اینا باید اینجوری حرف زد
با شهدا محشور بشید ان شاءالله
سلام برای شروع پیشنهاد بنده اینه که از نهادینه کردن طلا در روابط پولی بین افراد جامعه شروع کنید ( مانند مهریه ) به عنوان مثال باید در قرارداد اجاره بها مبلغ پیش یا ودیعه مسکن بر اساس طلا نوشته شود و در ادامه، احتمالا این کار به مرور باعث پرداخت اجاره بها بر اساس طلا شود و همین طور به سایر فعالیت های اقتصادی مردم وارد شود به این صورت میتوانید درستی و قابل اجرا بودن پولطلا را به مردم نشان دهید