
مبانی نظام پولی اسلام و حل تنازع قیمی،مثلی پول اعتباری
علی نعمتی
به رغم اینکه مبدأ تأملات و تحقیقات اقتصاد اسلامی، مباحث پول و بانک بوده و بیشترین تحقیقات آن نیز در این موضوع صورت گرفته است، هنوز این مقوله از ضعفهای جدی رنج میبرد، زیرا :
- تحقیقات پول و بانک اسلامی نوعاً در قلمرو بانکداری بوده و کمتر به نظریه پولی اسلام پرداخته شده است.
- در بررسی ماهیت پول نیز عموم تحقیقات در پی واکاوی ماهیت پول از دریچه مسأله ربا (اعم از قرضی و معاملی) بودهاند و از مسأله خلق پول (از هیچ) که رکن دیگر بانک مدرن است غفلت ورزیدهاند.
- بانک مدرن و نظام پولی جدید، متکی بر دو رکن یا دو بالِ «بهره» و «خلق پول» است. متأسفانه کمتر کسی از اقتصاددانان مسلمان متفطن به این رکن دوم – و شدت مفسدهبار بودن آن – شده است.
- به نظر میرسد مسأله خلق پول موضوعاً و حکماً مستقل از مسأله بهره و ربا باشد. میتوان اقتصاد و نظامی پولی داشت که در آن ربا شایع باشد بدون اینکه خلق پولی در آن روی دهد (همچون اقتصادهای پیشامدرنی که ربا در آنها شایع بوده است). و همچنین نظامی پولی داشت بدون نرخ بهره اما با امکان خلق پول.
- علت ناپذیرفته بودن خلق پول در نظام پولی اسلام، «نقض مالکیتهای محترم شخصی» با ایجاد تغییر در توزیع ثروتها و دلیل آن قاعده حرمت مال مسلم[1] است و نه تأدیه آن به ربوی شدن معاملات. به عبارت دیگر خلق پول از هیچ معادل سرقت است، چیزی که برخی اقتصاددانانِ خارج از جریان غالب بدان به طور پراکنده اشاره کردهاند.
- با این وصف کبرای قیاس عبارت است از حرمت تصرف در مالکیتهای شخصی محترم (به نحو غرری، که در فرایند خلق پول روی میدهد) و صغرای آن عبارت است از اینکه فرآیند خلق پول منجر به تصرف در مالکیتهای شخصی و تغییر در توزیع ثروت در جامعه میگردد. کبرای قیاس را فقه ثابت میکند و صغرای آن نیز مورد اذعان قاطبه اقتصاددانان است. اگرچه برخی (و شاید اکثریت) اقتصاددانان خلق پول را عامل انحصاری تورم نمیدانند، اما در تورمآفرین بودن فرایند خلق پول مناقشهای ندارند.
- چه بسا حرمت سرقت و غصب اشد از ربا باشد، و علت اینکه تهدیدات شارع نسبت به غصب و سرقت – به نظر – به شدید اللحنی ربا نیست، این باشد که از پیشفرضهای بدیهی تأسیس مدنیت و بویژه مدنیت اسلامی بوده است، چنانکه پیغمبر اکرم (ص) در بیعت عقبه نسبت به آن از اصحاب خویش عهد گرفتند.
- خلق پول در نظام پولی مدرن به دو شکل روی میدهد: اول خلق پول توسط بانک مرکزی (یا حکومت) که با افزایش پایه پولی است. و خلق پول (و به اصطلاح دقیقتر: اعتبار) توسط بانکهای تجاری با دادن وام، چه از طریق مکانیسم ضریب فزاینده و چه خارج از آن (اعطای وام بدون مسبوق بودن آن به هیچ سپردهای؛ فراتر از سازوکار ضریب فزاینده که نوعاً خلق اعتبار را محدود به آن تلقی میکنند).
- لذا به همان دلیل که خلق پول دولتی محکوم میشود، آن دسته از ترتیبات نهاد بانک مدرن نیز که اجازه خلق اعتبار را میدهد نیز – به طریق اولی – محکوم میشود.
- افزودن پایه پولی – که اقتصاددانان گاه از تعبیر مجازی «مالیات تورمی» برای آن استفاده میکنند – را نمیتوان به واقع، یک مالیات دانست، زیرا در اینصورت یک مالیات غرری و نامشروع است؛ چرا که هم میزان پرداختی هر شهروند نامعلوم است و هم زمان تأدیه آن (به دلیل تأخیر زمانی میان ایجاد بسط پولی و بروز آثار تورمی و اثر تدریجی آن بر قیمتها). لذا نمیتواند طبق احکام اولیه اسلام هیچگونه مشروعیتی داشته باشد.
-
به عنوان یک «قاعده فقهیه» در باب ماهیت، «پول باید بتواند ثبات سطح عمومی قیمتها که به معنای ثبات ارزش و قدرت خرید پول است را تضمین کند». برای تحقق این قاعده، دو راه بیشتر متصور نیست:
- رصد پیوسته تغییرات حجم تولید در اقتصاد ملی و تنظیم حجم پول حکمی توسط مقامات پولی به صورت دستوری و با اتکا به محاسباتی از سنخ برنامهریزی نظامهای سوسیالیستی.
- انتخاب یک پول کالایی با دوام (مانند پول طلا) که بتواند به طور طبیعی و متکی به سازوکارهای بازاری، حاکی از یک ارزش و قدرت خرید ثابت باشد.
- طبق مبانی و قواعد فقهیهای که در اقتصاد بخش عمومی پذیرفتهایم، مداخلات دولتی و متکی بر برنامهریزی متمرکز از این دست، نه تنها در اقتصاد اسلامی قابل اثبات نیست، بلکه قابل نقض نیز میباشد. لذا تنها راهکار داشتن یک نظام پولی باثبات – طبق احکام اولیه اقتصاد اسلامی – برقراری نظام پولی پایه طلا خواهد بود.
[1] بر اساس روایت نبوی شریف "حرمة مال المسلم کحرمة دمه".
دریافت مقاله از سایت بت شکن
حل نزاع مثلی-قیمی پول اعتباری در سایه موضوعشناسی
علی نعمتی
۲۴ آذرماه ۱۳۹۵
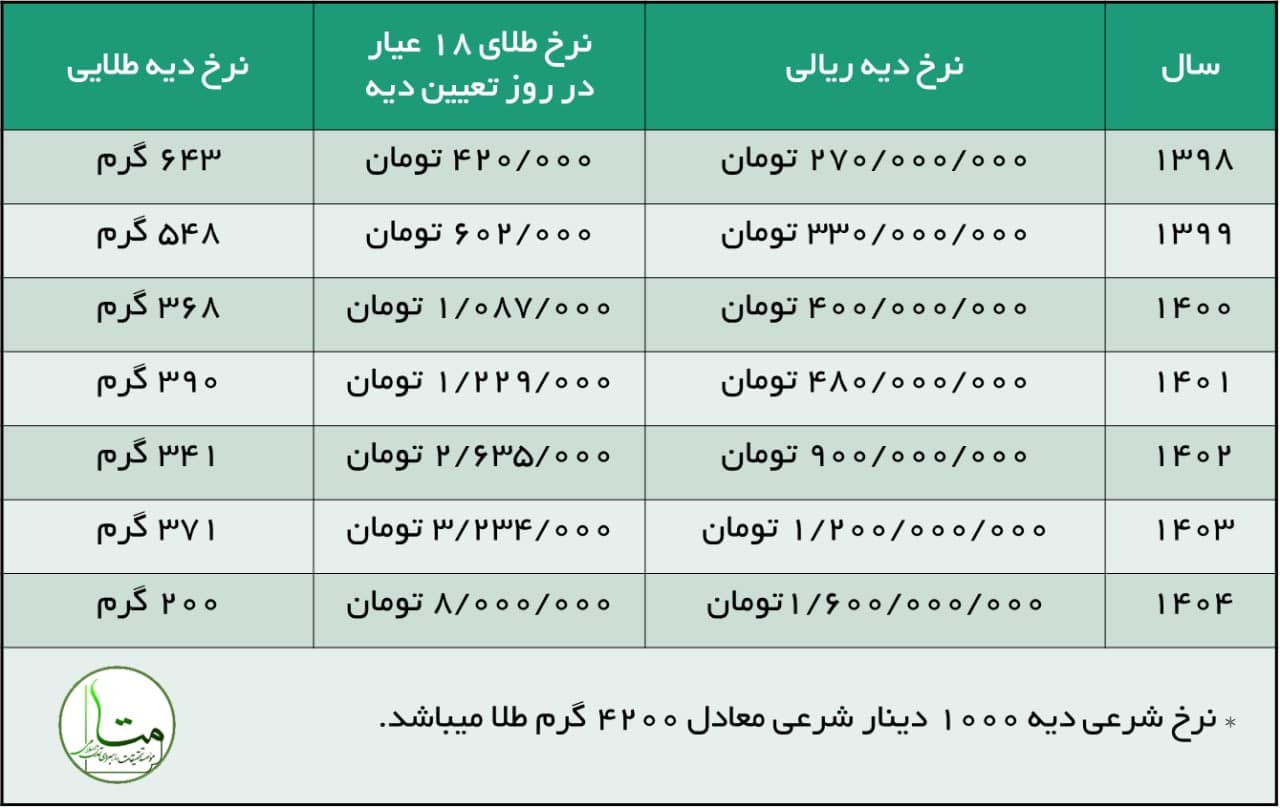
متأسفانه عمده تلاشهای پژوهشی و اجتهادی در حوزه پول و بانکداری اسلامی صرفاً معطوف به حل مسأله ربا – اعم از ربای قرضی و معاملی – بوده است.
فراتر از این، مرور این پژوهشها، خواننده را به این نتیجه میرساند که تصور محققان این عرصه بر این بوده است که ریشه هر گونه معضل پولی و بانکی را باید در مسأله ربا جست.
حال آنکه ربا یکی از دو بال و دو رکن نظام پولی و بانک مدرن است و رکن دیگر و بلکه مهمتر آن «خلق پول و اعتبار» است. یکی از این مسائل که به نظر میرسد به اشتباه تلاش شده است با غور در ادله ربای معاملی و باب صرف راه حلی برای آن یافت شود، مسأله جبران کاهش ارزش پول اعتباری و بحث مثلی یا قیمی بودن پول اعتباری است.
تطویل و معرکه آرائی که در بحث مثلی یا قیمی بودن اسکناس و پولهای اعتباری به وجود آمده است، حاکی از بنبستی پژوهشی است که به نوبه خود ناشی از عدم موضوع شناسی صحیح آن است.
مسأله ماهیت پول اعتباری ربط مستقیمی دارد به بحث نظام پولی؛ اینکه آیا ما در یک سیستم پایه طلا بحث میکنیم یا در یک نظام پولی که بانک مرکزی رابطه پول اعتباری با پشتوانه طلا را قطع کرده است. لذا این انتظار کاملاً طبیعی است که هر پژوهشی در موضوع مزبور که بدون لحاظ این سیاق صورت گرفته، از نیل به صواب بازمانده باشد.
با ملاحظه ماهیت پول، علت ایجاد آن و نقشهای سهگانه آن تردیدی در مثلی بودن پول باقی نمیماند. پول سه نقش و کارویژه اصلی دارد: واحد سنجش، وسیله مبادله و ذخیره ارزش. پول، کالایی/چیزی است که جعل شده برای اینکه حاکی از ارزش نسبتاً ثابتی در مکانها و زمانهای مختلف باشد. لذا قیمی بودنش خلاف جعل و وضع آن است؛ قیمت هر چیز را با پول میسنجیم، حال بیاییم و قیمت پول را با چیز دیگری بسنجیم؟ حکایت آن ضرب المثل میشود که هر چه بگندد نمکش میزنند؛ وای به روزی که بگندد نمک!
نکته مهم در مثلی بودن پول این است که مثلیت آن دارای دو حیث است. مثلیت پول هم از حیث افراد آن در زمان واحد (واحد پول یا رقمی که روی اسکناس یا سکه درج شده است و به تعبیر برخی مثلیت عرضی) و هم از حیث قدرت خرید (در طول زمان، و به تعبیر برخی، مثلیت طولی) "باید" باشد . این نکته شامل پول اعتباری هم میشود؛ چرا که اقتضای تعریف و کارویژههایی است که برای پول ثابت است. همه داستان از اینجا شروع میشود که این "باید" رعایت نشده و دولتها عامدانه دست به ایجاد تورم میزنند. فلسفه جعل پول همین بوده است که نماینده یک قدرت خرید معین و نسبتاً ثابت (در طول و عرض زمان) باشد و این به معنای لزوم حفظ توأمان مثلیت پول از حیث قدرت خرید و واحد پولی در یک نظام پولی سالم است.
دغدغه ضمان پول اعتباری در شرایط تورمی یک دغدغه بجاست که عقل سلیم هم آن را تأیید میکند؛ لکن نکته مهم در نوع مواجهه فقهی با این مسأله است. اگرچه به واقع یک تغییر در توزیع ثروت یا یک انتقال مالکیت قهری در این شرایط اتفاق میافتد، اما تجویز جبران کاهش ارزش پول، امری خلاف مبانی فقهی پول است. فقیه متجزی در اقتصاد، ابتدائا تلاش میکند تحلیلی فقهی از شرایط تورمی به دست آورده و چنانچه این شرایط را طبیعی و ناشی از نقض اصول و مبانی فقه الاقتصاد نیافت، آنگاه در صدد چارهجویی برای مسأله کاهش ارزش پول برآید. حال آنکه تحلیل فقهیِ شرایط تورمی ما را به این نتیجه میرساند که تورم وضع طبیعی یک نظام اقتصادی نیست و ریشه در سیاستهای معین دولت و نظام بانکی دارد. تجویز جبران کاهش ارزش پول نه تنها نوعی به رسمیت شناختن مفسده عظیمی است که دولتها عامدانه به وجود میآورند بلکه باعث شتاب دادن به تورم گشته و افزون بر آن، موجب اختلال نظام [پولی] میگردد. چرا که در این صورت، پول از کارکرد اصلی خودش بازمیماند و مردم پیوسته به دنبال معیار دومی میگردند که ارزش پول اعتباری را با آن بسنجند.
ریشه این بحث در این نکته نهفته است که تورم، ذاتیِ نظام اقتصادی نیست، بلکه عرَضی و عارض بر آن است و اتفاقا یک عارضه نامطلوب و بسیار پر مفسده که با نگاه کلامی امامیه و بلکه جمیع مذاهب اسلامی (در بحث مبانی فلسفی- کلامی فقه الاجتماع) ناسازگار است. اشتباه بسیاری از اقتصاددانان مسلمان تا کنون این بوده است که آن را وضع طبیعی نظام اقتصادی تلقی کردهاند که نمیتوان به هیچ وجه آن را حذف کرد. این از القائات نظام سرمایهداری در شکلدهی جریان غالب علم اقتصاد و تدوین کتب درسی این رشته است.
عوامل مختلفی که برای تورم نام برده میشود – تورم فشار تقاضا، تورم هزینه تولید، تورم وارداتی و … – در کوتاه مدت میتوانند باعث اضطراب در سطح قیمتها شوند اما در بلند مدت فقط و فقط افزایش حجم پول است که باعث تورم میگردد، به قول فریدمن تورم همیشه و همه جا یک پدیده پولی است. این مسأله نه تنها مورد تأکید اقتصاددانان مکتب پولی است بلکه سایر اقتصاددانان نیز کم و بیش بدان اذعان دارند و اختلاف آنها نوعاً در بهرهبرداری از تأثیرات کوتاهمدت سیاستهای پولی به نفع اهداف اقتصادی دولت (تولید، اشتغال، تورم، …) است.
با این توضیحات، طبق حکم اولی، نمیتوان جبران کاهش ارزش پول اعتباری (که نوعاً در شرایط تورمی روی میدهد) را تجویز کرد. زیرا این پدیده، یک پدیده طبیعی در نظام اقتصادی نبوده و خود معلول نقض برخی احکام شرعی اقتصاد است. و در ثانی، تجویز جبران کاهش ارزش پول باعث وخیمتر کردن اوضاع و تخریب بیشتر نظم پولی اقتصاد میگردد. چنانچه با استناد به قیمی بودن پول هر طلبکاری قدرت خرید روز پول خود را مطالبه کند در عمل پول دو کارکرد از سه کارویژه اصلی خود را از دست داده است: وسیله سنجش ارزش و ذخیره ارزش بودن. افزون بر این، تجویز جبران، خود میتواند منجر به تشدید و شتاب گرفتن تورم گردد. بالطبع این عدم تجویز به معنای دست روی دست گذاشتن نیست، بلکه خطاب فتوای فقیه متجزی در اقتصاد در این مسأله متوجه دولت و سیاستگذاران پولی کشور است.
در عین حال، این رویکرد نافی این نیست که قانونگذار به حکم ثانوی در شرایط بسیار محدود و معدود که غبن طلبکار فاحش است – همچون مهریهای که سالیان سال بر آن گذشته است – جبران کاهش ارزش پول اعتباری را بپذیرد. بالطبع، این حکم ثانوی، همچون همه احکام ثانویه ماهیت موقتی، اضطراری و مشروط دارد. اولی یا ثانوی بودن این حکم برمیگردد به اینکه نفس پدیده "کاهش ارزش پول اعتباری" را چگونه ببینیم. اگر آن را به عنوان واقعیتی مشروع یا طبیعی یا ذاتی نظام اقتصادی بپذیریم اولی بودن آن را هم باید پذیرفت. اما بحث اینجاست که کاهش ارزش پول اعتباری ناشی از فرایندی است که نمیتواند مجوز فقهی داشته باشد. این پدیده اصولا ناشی از اعمال سیاستهای پولی خاصی است که منجر به "تصرف در مالکیتهای محترم شخصی" میشود. نمیتوان اقتصاددانی را یافت که قائل باشد دخل و تصرفی در مالکیت های شخصی افراد جامعه و تغییری در توزیع ثروت به دنبال این سیاستهای پولی اتفاق نمیافتد. مسأله این است که با یکسری تحلیلهای اقتصادیِ به ظاهر علمی و ترسیم نمودارها و مدلهای ریاضی، این تحلیل فقهی- حقوقی به حاشیه رانده شده و نهایتا مجوز آن سیاستها صادر میشود.
لذا، حکم اولی در مانحن فیه عبارت است از حرمت افزایش (/کاهش) حجم پول توسط دولت و نظام بانکی به نحوی که ارزش پول کاهش (/افزایش) یابد (که به طور مفصل در الگوی پول طبیعی مطرح میشود)؛ و خطاب آن متوجه حاکمیت است. چارهجوییهایی نیز که در شرایط ابتلا به این آفت اقتصادیِ حکومتی باید کرد، همچون تسلیم شدن در برابر جبران کاهش ارزش در موارد بسیار محدود مانند مهریه، تحت عنوان حکم ثانوی قرار میگیرد. این نکته را نباید فراموش کرد که تلاش برای تعمیم این راهکار ثانوی – با استدلال به قیمی بودن پول اعتباری – خود به تشدید اوضاع تورمی و از حیز انتفاع ساقط شدن همین پول اعتباری پرنقیصه خواهد انجامید.